ماذا تحتاج أن تعرف قبل أن تستثمر في مصنع قفازات طبية بالسعودية؟ دراسة جدوى مصنع قفازات طبية لتحدد لك مدى ملاءمة المشروع للاستثمار وحجم الطلب الموجود داخل السوق من خلال دراسة العملاء المستهدفين واحتياجاتهم وتحديد أكثر الأنواع طلبًا والمواصفات التي يبحث عنها العملاء في المنتج، لذلك أعددنا هذا المقال لنقدم لك رؤية متكاملة عن المشروع قبل البدء في تنفيذه.
من السوق إلى الأرباح: ماذا تكشف دراسة جدوى مصنع قفازات طبية؟
لاتخاذ قرار استثماري سليم، تحتاج إلى دراسة مجموعة من التفاصيل، هذه التفاصيل تساعدك في التعرف على فرص النمو ومدى المنافسة داخل السوق، وتساعدك على ذلك دراسة جدوى مصنع قفازات طبية على فهم حجم الطلب واحتياجات العملاء وتقييمه استثماريًا، وذلك عن طريق الآتي:
- حجم الاستهلاك والطلب داخل السوق السعودي
تشير دراسة جدوى مصنع قفازات طبية إلى وجود سوق نشط داخل المملكة، وأن أكثر الفئات طلبًا المستشفيات والعيادات والمراكز الطبية والمختبرات، وذلك لأنه يتم استخدامها بصورة متكررة، وأن أكثر الأنواع طلبًا قفازات اللاتكس والفينيل والنتريل، مما يمنح المشروع فرصة لزيادة حجم المبيعات وبناء علاقات توريد متكررة مع الجهات الصحية والموزعين، ويجعله قادرًا على تحقيق أرباح بشكل دائم ومستقر، خاصة مع ثبات الجودة والقدرة على توفير طلبيات كبيرة. ويمكن للمستثمر التعرف على فرص التوسع في مجال المنتجات الصحية من خلال دراسة جدوى مشروع مصنع مستلزمات طبية.
- موقع المصنع
يجب أن يتناسب الموقع مع طبيعة النشاط، لذلك لابد أن تتوافر به الشروط الآتية: أن يكون داخل منطقة صناعية، تتراوح مساحته بين 500 إلى 1000 متر، لتتمكن من استيعاب خط الإنتاج وتخصيص مناطق منفصلة لاستقبال وتخزين المواد الخام، مزودًا ببنية تحتية من الكهرباء تسمح بتشغيل خط الإنتاج، مع مراعاة أن يكون قريبًا من أماكن التوزيع والطرق الرئيسية.
- العائد الاستثماري المتوقع
التقدير الأولي للمشروع يشير إلى أن هذا المشروع قادر على تحقيق عائد استثماري يصل إلى 30%، وأن الفترة المتوقعة لاسترداد رأس المال من 3 إلى 5 سنوات، إذا تمت العملية الإنتاجية بشكل دائم ومستقر، واستطاع تحقيق حجم مبيعات مناسب والحفاظ على معدلات تشغيل جيدة والتحكم في المصروفات والتكاليف التشغيلية.
- معدات مصنع قفازات طبية
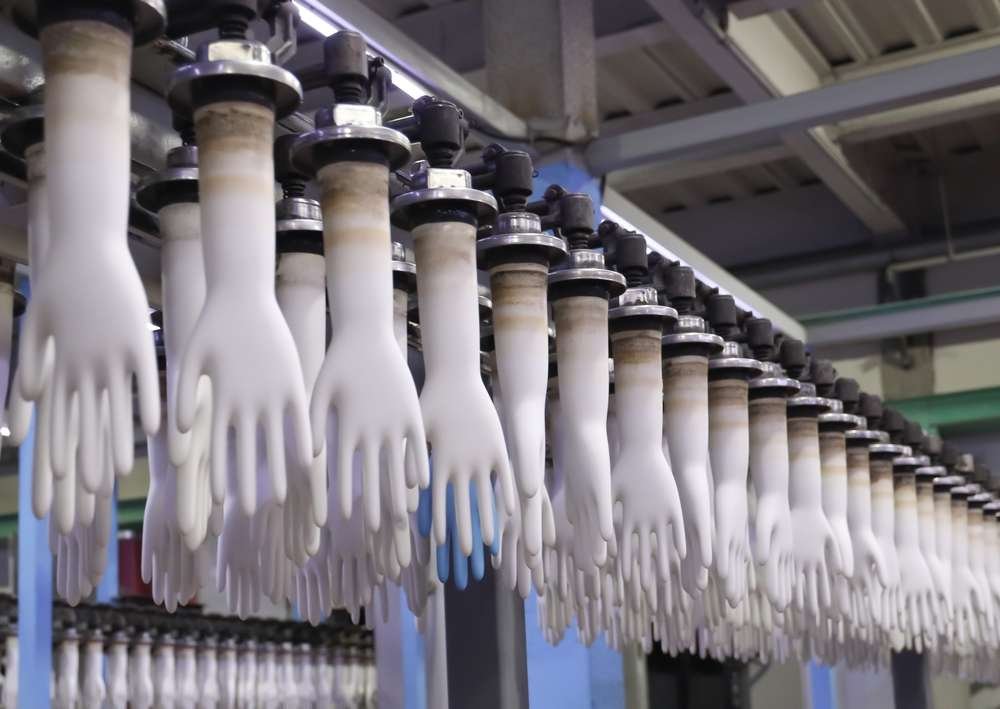
لتشغيل المصنع تحتاج إلى توفير عدة آلات، يتم تحديدها بناءً على نوع القفازات المستهدف إنتاجها، وحجم الإنتاج المستهدف ومستوى الأتمتة الموجود في خط الإنتاج، ومن أبرز المعدات:
- خط تصنيع القفازات.
- قوالب تشكيل.
- أحواض الغمس والمعالجة لتمرير القوالب خلال المواد اللازمة لتكوين طبقة القفاز.
- أفران.
- معدات تجفيف.
- أجهزة اختبار.
- معدات للكشف عن الثقوب والتسرب.
- معدات تعقيم.
- ماكينة تعبئة وتغليف.
ما هي تكلفة تأسيس مصنع قفازات طبية؟
تقدم لك برهانك داخل دراسة جدوى مصنع قفازات طبية تقديرًا إلى حجم رأس المال المطلوب بناءً على حساب الطاقة الإنتاجية المستهدفة وحساب تكلفة الوحدة، وتقدير المبيعات والمصروفات والأرباح، ثم قياس الإيرادات والتكاليف، وفيما يلي نستعرض النتائج داخل هذا الجدول:
| بند التكلفة | التكلفة التقديرية بالريال السعودي |
|---|---|
| شراء أو استئجار وتجهيز موقع المصنع | 2,000,000 – 4,000,000 |
| إنشاء وتجهيز المبنى والمناطق الإنتاجية | 2,000,000 – 4,000,000 |
| خط إنتاج القفازات الطبية | 7,000,000 – 12,000,000 |
| خزانات وتجهيزات المواد الخام والخلط | 500,000 – 1,000,000 |
| أفران المعالجة والتجفيف وأنظمة التسخين | 800,000 – 1,500,000 |
| أنظمة المياه والتبريد والضواغط والبخار | 1,000,000 – 2,000,000 |
| تجهيزات النظافة والتحكم في بيئة الإنتاج | 800,000 – 1,500,000 |
| معدات فحص الجودة والمختبر | 500,000 – 1,000,000 |
| معدات التعبئة والتغليف ووضع البيانات | 500,000 – 1,000,000 |
| معدات المناولة والتخزين | 300,000 – 600,000 |
| أنظمة الكهرباء والتهوية والتكييف | 700,000 – 1,500,000 |
| أنظمة السلامة ومكافحة الحريق | 200,000 – 500,000 |
| التركيب والتشغيل التجريبي والتدريب | 700,000 – 1,500,000 |
| التراخيص والإجراءات والاستشارات | 100,000 – 300,000 |
| التسويق وتجهيز قنوات التوزيع | 200,000 – 500,000 |
| رأس المال العامل والمخزون الأولي | 2,000,000 – 4,000,000 |
| إجمالي الاستثمار التقديري | 19,300,000 – 36,900,000 ريال تقريبًا |
تصنيع القفازات الطبية محليًا أم استيرادها؟ دراسة جدوى مصنع قفازات طبية
قبل إنشاء مصنع قفازات طبية، لا يكفي معرفة حجم الطلب في السوق، بل يجب مقارنة التصنيع المحلي بالاستيراد لمعرفة الخيار الأكثر ملاءمة لنمو المشروع. وتشمل المقارنة تكلفة الإنتاج والتوريد والشحن والتخزين وسرعة التسليم، إلى جانب قدرة المصنع على بناء عقود توريد مستقرة وتحقيق هامش ربح مناسب.
- تكلفة التوريد: يجب حساب تكلفة تصنيع القفاز محليًا ومقارنتها بالتكلفة النهائية للمنتج المستورد بعد إضافة الشحن والتخليص والنقل والتخزين، لأن انخفاض سعر الشراء الخارجي لا يعني بالضرورة انخفاض التكلفة النهائية على المستثمر.
- سرعة التوريد: التصنيع المحلي قد يمنح المصنع مرونة أكبر في توفير الكميات المطلوبة خلال فترة أقصر، خصوصًا عند التعامل مع عملاء يحتاجون إلى توريد مستمر، كما يقلل الاعتماد على مواعيد الشحن وإجراءات الاستيراد التي قد تؤثر في انتظام الإمدادات.
- العقود المحلية: امتلاك قدرة إنتاجية محلية يتيح للمشروع استهداف المستشفيات والمراكز الطبية والموزعين وشركات المستلزمات الطبية بعقود توريد متكررة، مع إمكانية تخصيص الكميات والمواصفات وفق احتياجات كل عميل بدل الاعتماد الكامل على المنتجات الجاهزة المستوردة.
- هامش الربح: المقارنة النهائية يجب أن تربط بين تكلفة إنتاج القفازات وسعر البيع المتوقع وحجم المبيعات، مع احتساب المصروفات التشغيلية، للوصول إلى تقدير واقعي لهامش الربح ومعرفة مدى قدرة المصنع على المنافسة أمام المنتجات المستوردة.
تعرف أكثر علي: دراسة جدوى صيدلية في السعودية
متى يصل مصنع القفازات الطبية إلى نقطة التعادل في دراسة جدوى مصنع قفازات طبية؟
توضح دراسة جدوى مصنع قفازات طبية أن معرفة تكلفة إنشاء المصنع وحدها لا تكفي لاتخاذ القرار الاستثماري؛ فالأهم هو تحديد عدد القفازات التي يجب بيعها حتى يغطي المشروع تكاليفه ويبدأ في تحقيق الربح. ويُحسب ذلك من خلال الفرق بين سعر بيع القفاز وتكلفة إنتاجه، ثم ربط هامش المساهمة بالتكاليف الثابتة ومعدل تشغيل خط الإنتاج.
- تكلفة إنتاج القفاز: تبدأ الحسابات من تحديد تكلفة القفاز الواحد، وتشمل المواد الخام والطاقة والعمالة والتعبئة، مع إضافة نسبة الهالك الناتجة عن التصنيع لضمان أن التكلفة المحسوبة تعكس الإنتاج الفعلي وليس النظري.
- المصاريف التشغيلية: يجب إدخال الصيانة والتوزيع والمصاريف المرتبطة بتشغيل المصنع ضمن النموذج المالي، لأن تجاهلها قد يعطي المستثمر تكلفة أقل من الواقع ويؤدي إلى تقدير غير دقيق لهامش الربح.
- هامش المساهمة: بعد معرفة تكلفة القفاز، يُطرح إجمالي تكلفة إنتاجه من سعر البيع للوصول إلى هامش المساهمة، وهو المبلغ المتاح للمساهمة في تغطية التكاليف الثابتة للمصنع قبل الوصول إلى الربح.
- حجم المبيعات المطلوب: تتحدد نقطة التعادل عندما تغطي هوامش المساهمة الناتجة عن بيع القفازات جميع التكاليف الثابتة؛ لذلك يجب ربط الحساب بمعدل تشغيل خط الإنتاج والطاقة الإنتاجية لمعرفة عدد القفازات المطلوب بيعها شهريًا وسنويًا للوصول إلى التعادل.
وللمستثمر الذي يدرس التوسع في قطاع المستلزمات الطبية، يمكن الاطلاع على دراسة جدوى مصنع سرنجات طبية للتعرف على طبيعة أحد المشروعات الصناعية المرتبطة بالقطاع الصحي.
كيف تحدد حجم مصنع القفازات الطبية في دراسة جدوى مصنع قفازات طبية قبل شراء خط الإنتاج؟
تساعد دراسة جدوى مصنع قفازات طبية على تحديد حجم المصنع المناسب قبل شراء خط الإنتاج، من خلال الربط بين الطاقة الإنتاجية وحجم العقود والمبيعات المتوقعة ورأس المال العامل. فاختيار خط بطاقة إنتاجية أكبر من قدرة السوق على استيعاب الإنتاج قد يؤدي إلى انخفاض معدل التشغيل وارتفاع تكلفة القفاز الواحد، بينما يساعد التخطيط المرحلي على مواءمة الطاقة مع نمو الطلب.
- الطاقة الإنتاجية: حدد الطاقة المناسبة وفق حجم الطلب المتوقع وساعات التشغيل ومعدل الاستفادة الفعلي من الخط، وليس وفق الطاقة القصوى المعلنة فقط.
- العقود والمبيعات: يجب تقدير حجم المبيعات الممكن تحقيقه من خلال المستشفيات والمراكز الطبية والموزعين، لأن وجود قنوات بيع واضحة يساعد على تشغيل المصنع بكفاءة وتصريف الإنتاج.
- رأس المال العامل: لا يقتصر التمويل على شراء خط الإنتاج وتجهيز المصنع، بل يشمل المواد الخام والتعبئة والأجور والطاقة والصيانة والمخزون، إلى جانب السيولة اللازمة خلال فترات تأخر تحصيل مستحقات العملاء.
- التوسع التدريجي: الأفضل اختيار حجم يتناسب مع الطلب الفعلي في المرحلة الأولى، مع إمكانية زيادة الطاقة الإنتاجية لاحقًا عند نمو العقود والمبيعات، بدل تحمل تكلفة خط إنتاج ضخم لا يعمل بكامل طاقته.
رحلة تصنيع القفازات الطبية: من تجهيز المواد الخام إلى التعبئة
لتحصل على قفازات طبية تستوفي المعايير الفنية التي تحددها الهيئة العامة للغذاء والدواء، تحتاج إلى وضع خطوات ومعايير محددة للعملية الإنتاجية مع مراعاة اختلاف بعض التفاصيل حسب نوع القفازات المستهدف إنتاجه، لذلك إليك أهم مراحل التصنيع التي يجب اتباعها:
- تجهيز المواد الخام وتحضيرها: تبدأ العملية الإنتاجية بفحص المواد الخام والتأكد من أنها تستوفي المعايير اللازمة من حيث الجودة والنقاء والخصائص المناسبة لنوع القفازات المستهدف، ثم تجهيزها وفق التركيبة المطلوبة، مما يساهم في إنتاج قفازات ذات جودة عالية.
- مرحلة التشكيل والمعالجة: تمرير القوالب بحيث تأخذ شكل اليد عن طريق غمسها في أحواض المادة الخام لتكوين طبقة القفازات، ثم تعريضها للتثبيت الحراري للوصول إلى السماكة والخصائص المطلوبة، وتشير دراسة جدوى مصنع قفازات طبية إلى أنه هكذا تتمكن من استيفاء شروط الجهات الرسمية.
- الغسل والتجفيف: في هذه المرحلة يتم الغسل لإزالة بقايا المواد والمواد الكيميائية غير المرغوبة، وتضمن هذه المرحلة تحسين جودة المنتج وتجهيزه للمراحل التالية، مما يقلل من احتمالية حدوث مشكلة في المنتج النهائي ويمنع حدوث أي فقد.
- الفحص واختبار الجودة والتعقيم: في هذه المرحلة يتم التأكد من أن القفازات خالية من أي عيوب وثقوب، إلى جانب إجراء اختبارات حول سلامة القفاز وكفاءته أثناء الاستخدام، مما يساعد في الحفاظ على مستوى ثابت من الجودة وتقليل المنتجات المعيبة.
ومن مجالات التوسع المرتبطة بالقطاع الصحي أيضًا تصنيع الملابس المخصصة للاستخدام الطبي، ويمكن التعرف على متطلبات هذا النشاط من خلال دراسة جدوى مصنع ملابس طبية.
كيف تؤثر آجال سداد العملاء على سيولة مصنع القفازات الطبية؟
لا يعني ارتفاع مبيعات مصنع القفازات الطبية أن قيمة هذه المبيعات ستتحول إلى سيولة متاحة فورًا، خصوصًا عند التعامل مع المستشفيات والمراكز الطبية والموزعين بنظام البيع الآجل. لذلك يجب أن تراعي دراسة الجدوى فترة التحصيل من العملاء عند تحديد رأس المال العامل، حتى يستطيع المصنع تمويل الإنتاج والمصروفات خلال الفترة بين تسليم المنتجات واستلام مستحقاتها.
- فترة السداد: كلما زادت المدة بين إصدار الفاتورة وتحصيل قيمتها، احتاج المصنع إلى سيولة أكبر لتمويل عملياته اليومية دون الاعتماد على الإيرادات غير المحصلة.
- تأثيرها على رأس المال العامل: يجب تخصيص جزء من رأس المال العامل لتغطية المواد الخام والأجور والطاقة والتعبئة والتشغيل خلال فترة انتظار التحصيل، خاصة عند وجود عقود توريد كبيرة.
- المبيعات الآجلة: قد يحقق المصنع حجم مبيعات مرتفعًا على الورق، لكن تأخر التحصيل يمكن أن يضغط على السيولة ويؤثر في قدرته على شراء المواد الخام أو تنفيذ طلبات جديدة.
- التخطيط المالي: لذلك من المهم أن تتضمن الدراسة سيناريوهات مختلفة لآجال السداد، لمعرفة حجم السيولة المطلوبة في كل حالة وتجنب الاعتماد على افتراض أن قيمة المبيعات ستدخل خزينة المصنع مباشرة.
كم سعر خط إنتاج القفازات الطبية؟
يختلف سعر خط إنتاج القفازات الطبية بحسب نوع القفازات المستهدف إنتاجها، والطاقة الإنتاجية، ومستوى الأتمتة، ومواصفات معدات الغمس والتجفيف والفحص والتعبئة، إلى جانب تكاليف الشحن والتركيب والتجهيز. لذلك لا يوجد سعر موحد لخط الإنتاج، وإنما يمكن وضع نطاقات تقديرية أولية تساعد المستثمر على تكوين تصور عن حجم الاستثمار المطلوب، مع ضرورة الحصول على عروض أسعار فعلية من الشركات الموردة قبل اعتماد التكلفة النهائية للمشروع.
| نوع خط الإنتاج | السعر التقديري بالدولار | ما يعادله تقريبًا بالريال السعودي |
|---|---|---|
| خط إنتاج صغير أو أساسي | 100,000 – 250,000 دولار | 375,000 – 937,500 ريال |
| خط إنتاج متوسط | 280,000 – 550,000 دولار | 1,050,000 – 2,062,500 ريال |
| خط إنتاج متطور | 560,000 – 880,000 دولار | 2,100,000 – 3,300,000 ريال |
| خط إنتاج كبير أو مخصص | 880,000 – 1,280,000 دولار | 3,300,000 – 4,800,000 ريال |
ملاحظة: هذه النطاقات تقديرية وليست عروض أسعار ملزمة، وقد تختلف التكلفة الفعلية وفق الطاقة الإنتاجية، ونوع القفازات، ومواصفات المعدات، ومستوى الأتمتة، والشحن والتركيب والتجهيزات المطلوبة للمصنع.
دراسة جدوى مصنع قفازات طبية: ما المتطلبات القانونية لبدء المشروع؟
حتى تتمكن من تأسيس مصنع قفازات طبية وطرح منتجاته في السوق السعودي، يجب استيفاء المتطلبات النظامية المرتبطة بالنشاط الصناعي وتصنيع المستلزمات الطبية وتسويقها، وتساعدك دراسة جدوى مصنع قفازات طبية من “برهانك “على تحديد أهم التراخيص والاشتراطات اللازمة للمشروع، ومن أبرزها:
- السجل التجاري والترخيص الصناعي: تسجيل المنشأة بالنشاط المناسب واستكمال الإجراءات اللازمة لممارسة النشاط الصناعي وتشغيل المصنع بصورة نظامية.
- متطلبات الهيئة العامة للغذاء والدواء: الالتزام بالاشتراطات المنظمة لتصنيع القفازات الطبية، واستكمال متطلبات تصنيف وتسجيل المنتج قبل طرحه للتداول وفق نوع القفازات واستخدامها.
- اشتراطات الجودة والسلامة والبيئة: تطبيق نظام جودة مناسب لطبيعة تصنيع المستلزمات الطبية، مع توفير أنظمة الأمن والسلامة والالتزام بالمتطلبات البيئية المرتبطة بعمليات الإنتاج والتخلص من المخلفات.
- موافقات الموقع والتشغيل: استيفاء الاشتراطات المتعلقة بموقع المصنع وتجهيزاته والحصول على الموافقات اللازمة من الجهات المختصة قبل بدء التشغيل والإنتاج التجاري.
ويمتد القطاع الصحي إلى أنشطة صناعية ودوائية أخرى، لذلك قد يكون من المفيد للمستثمر التعرف على طبيعة الاستثمار في هذا المجال من خلال دراسة جدوى مصنع أدوية.
دراسة جدوى مصنع قفازات طبية: كيف تعزز مبيعاتك وتحافظ على هامش ربح جيد؟
تتناول برهانك بشكل تفصيلي داخل الدراسة مجموعة نقاط، هذه النقاط تساعدك في تحقيق الإنتاج بكميات كبيرة وبجودة، والتحكم في تكلفة الإنتاج وبناء علامة تجارية مميزة وقادرة على التنافس، ومن أبرز هذه العوامل:
- استخدام مواد خام عالية الجودة وإنتاج متنوع: توفير منتجات تتمتع بالمواصفات التي يبحث عنها العملاء، وهو ما يرتبط بدرجة كبيرة بجودة المواد الخام المستخدمة، لذلك تحتاج إلى توفير منتجات تستوفي الشروط لتتمكن من زيادة فرص البيع وتقليل الاعتماد على منتج واحد.
- الحفاظ على جودة المنتج وثباته: تستخدم القفازات في العمليات الجراحية والتعامل مع أمراض مختلفة، لذلك تحتاج إلى التحقق من السماكة والأبعاد والمرونة والمتانة والتأكد من أنها وفق المعايير الطبية اللازمة، مما يساهم في زيادة قدرة المصنع على الاحتفاظ بالعملاء وبناء سمعة جيدة في السوق.
- وضع خطة تسعير وتسويق فعالة: تضع برهانك داخل دراسة جدوى مصنع قفازات طبية استراتيجية تسعير تحقق توازنًا بين القدرة على المنافسة والحفاظ على هامش ربح مناسب، وذلك بناءً على دراسة المنافسين، بالإضافة إلى خطة تسويقية تستهدف المستشفيات والعيادات والمختبرات والمراكز الطبية والموزعين وشركات التوريد.
- التركيز على العقود والتوريد طويل الأجل: التعاقد مع الجهات الصحية والموزعين وشركات التوريد الطبي بشكل طويل الأجل يساعد في رفع معدل تشغيل خط الإنتاج وتوفير رؤية أوضح حول التكاليف والأرباح.
كما يمكن دراسة احتياجات بعض المنشآت الصحية التي تمثل عملاء محتملين للمنتجات الطبية من خلال دراسة جدوى عيادة اسنان، بما يساعد على فهم طبيعة الطلب لدى هذا النوع من الجهات.
إذا كنت تخطط للاستثمار في مشروع صناعي يحقق عوائد مستقرة وقابلة للنمو، فإن شركة برهانك تقدم لك دراسة جدوى مصنع قفازات طبية احترافية تساعدك على تقييم السوق والتكاليف والطاقة الإنتاجية والعائد المتوقع، واتخاذ قرار استثماري مبني على أسس واضحة. تواصل معنا الآن وابدأ دراسة مشروعك مع برهانك.
الأسئلة الشائعة حول دراسة جدوى مصنع قفازات طبية
هل تصنيع القفازات الطبية محليًا أفضل من استيرادها؟
ليس بالضرورة في جميع الحالات؛ إذ يجب مقارنة تكلفة التصنيع المحلي بالتكلفة النهائية للاستيراد بعد احتساب الشحن والتخليص والتخزين وفترات التوريد. وتساعد هذه المقارنة المستثمر على تحديد ما إذا كان الإنتاج المحلي قادرًا على تقديم سعر تنافسي وهامش ربح مناسب، خاصة مع وجود قنوات بيع وعقود توريد مستقرة.
كيف أعرف حجم مصنع القفازات الطبية المناسب للاستثمار؟
يُحدد حجم المصنع وفق العلاقة بين الطلب المتوقع والطاقة الإنتاجية ورأس المال العامل، وليس بناءً على الطاقة القصوى لخط الإنتاج فقط. فاختيار خط أكبر من حجم المبيعات الفعلي قد يؤدي إلى انخفاض معدل التشغيل وارتفاع تكلفة القفاز، بينما يسمح التوسع التدريجي بزيادة الطاقة مع نمو العقود والمبيعات.
متى يصل مصنع القفازات الطبية إلى نقطة التعادل؟
يصل المصنع إلى نقطة التعادل عندما تغطي هوامش المساهمة الناتجة عن مبيعات القفازات إجمالي التكاليف الثابتة. لذلك يجب حساب سعر بيع القفاز مقابل تكلفته الفعلية، ثم تحديد حجم المبيعات المطلوب لتغطية المصروفات، مع مراعاة الطاقة التشغيلية والهالك والصيانة والتعبئة والتوزيع.
هل ارتفاع مبيعات مصنع القفازات الطبية يعني توفر السيولة؟
ليس بالضرورة، خصوصًا إذا كانت المبيعات تتم بعقود آجلة مع المستشفيات والمراكز الطبية والموزعين. فقد ترتفع قيمة المبيعات بينما تظل جزء من الأموال لدى العملاء حتى موعد السداد، ولذلك يجب أن تتضمن دراسة الجدوى تقدير فترة التحصيل وتوفير رأس مال عامل يكفي لتمويل الإنتاج والمصروفات خلال فترة الانتظار.